Introduzione. Dal Mediterraneo come frontiera al Mediterraneo come infrastruttura strategica
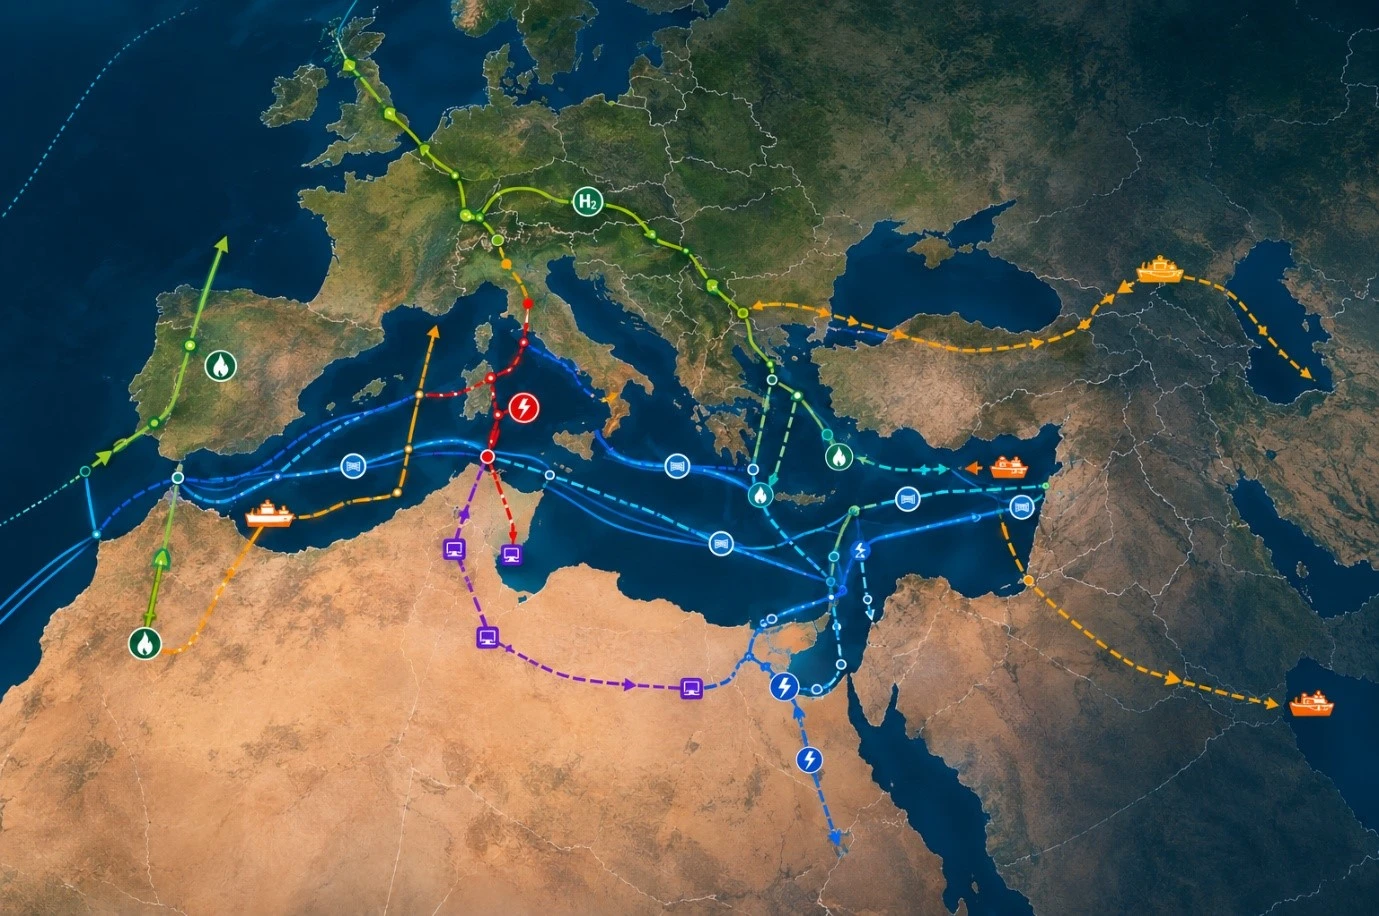
Per lungo tempo la politica europea ha interpretato il Mediterraneo come uno spazio di prossimità, segnato dalla sovrapposizione di interessi economici, dinamiche migratorie, instabilità politica e relazioni commerciali con il vicinato meridionale. È una rappresentazione oggi insufficiente: la centralità del bacino deriva sempre più dalla concentrazione, lungo le sue direttrici terrestri e marittime, di infrastrutture e corridoi da cui dipendono la sicurezza energetica, la connettività digitale e la resilienza economica europea.
La trasformazione va letta alla luce della ridefinizione dell’ordine energetico europeo successiva all’invasione russa dell’Ucraina nel febbraio 2022, che ha reso evidente come la sicurezza energetica non sia una variabile esclusivamente economica. La questione riguarda il rapporto tra dipendenza, infrastruttura e potere: quando una parte essenziale del funzionamento di un sistema viene legata in modo strutturale a un singolo fornitore o a una singola direttrice, una relazione economica può trasformarsi, in condizioni geopolitiche avverse, in una vulnerabilità sistemica.
Il Mediterraneo sta dunque diventando il nuovo hub strategico dell’Europa perché rappresenta una direttrice della transizione energetica, oppure perché è lo spazio attraverso il quale Bruxelles cerca di ridurre il rischio geopolitico emerso con la crisi russa, distribuendo le dipendenze su un numero maggiore di partner e di rotte? E le infrastrutture che vi si stanno sviluppando produrranno una trasformazione strutturale della posizione europea, o soltanto una diversa distribuzione delle sue vulnerabilità? La diversificazione, infatti, non coincide con l’autonomia strategica: molti dei nuovi interlocutori appartengono a regioni ad alta complessità geopolitica, e l’Europa può ridurre l’esposizione verso un singolo fornitore restando esposta ai mercati globali, alla sicurezza delle rotte marittime, alla stabilità dei Paesi produttori e al controllo delle infrastrutture essenziali. Il passaggio dalla dipendenza alla resilienza va quindi misurato sulla capacità del sistema di assorbire uno shock e riconfigurare rapidamente i propri flussi, non sulla sola provenienza delle importazioni.
Rispondere richiede di guardare al Mediterraneo non più come a un’area di vicinato, ma come a un sistema infrastrutturale integrato nel quale energia, dati, commercio e sicurezza stanno convergendo. In questa convergenza risiedono sia il significato strategico della trasformazione sia il suo principale elemento di rischio: quanto più il bacino diventerà indispensabile per la sicurezza energetica e digitale europea, tanto più la sua stabilità, la protezione delle sue infrastrutture e le relazioni con i Paesi rivieraschi diventeranno parte integrante della sicurezza dell’Europa.
Le due dinamiche procedono contemporaneamente ma su orizzonti temporali diversi, e a guidare oggi la trasformazione è la riduzione del rischio geopolitico: la transizione energetica ne costituisce la cornice legittimante e, sul medio periodo, un beneficiario di secondo ordine. Il paradosso appena descritto è dunque reale, ma prospettico: l’esposizione effettiva del 2026 riguarda rotte marittime, terminali e concentrazione su singoli fornitori, non ancora i nodi infrastrutturali mediterranei.
Dalla dipendenza alla vulnerabilità sistemica: la lezione russa
La relazione energetica con la Russia viene abitualmente riassunta come un errore di eccessiva dipendenza, conducendo a rimedi sbagliati o conclusioni errate.
La dipendenza non è di per sé una vulnerabilità: l’interdipendenza economica produce convenienze reciproche, stabilità e incentivi alla cooperazione quando entrambe le parti dispongono di capacità di sostituzione e nessuna può usare unilateralmente la propria posizione per condizionare l’altra. La vulnerabilità emerge quando la dipendenza si sedimenta in infrastrutture, contratti di lungo periodo, processi industriali e scelte di pianificazione al punto da rendere lenta e costosa la riconfigurazione dei flussi. Il parametro rilevante non è la quota di mercato del fornitore, ma il tempo e il costo della sostituzione.
Nel secondo dopoguerra, la progressiva industrializzazione europea e la crescita della domanda si accompagnarono allo sviluppo di una relazione energetica sempre più strutturata con l’Unione Sovietica e poi con la Federazione Russa. Il fenomeno fu particolarmente evidente nel settore del gas naturale, nel quale, in particolare, infrastrutture transfrontaliere e contratti di lungo periodo costruirono un’interdipendenza a lungo considerata un fattore di stabilizzazione. Non si trattava di una dipendenza assoluta dell’intero sistema energetico europeo: ciò che si consolidò fu una concentrazione particolarmente significativa in un singolo vettore, resa possibile dalla combinazione fra disponibilità delle risorse, prossimità geografica e costruzione di una rete che collegava direttamente i centri di produzione dell’Est ai mercati europei. Il peso di questa configurazione crebbe man mano che la produzione interna europea diminuiva.
Secondo l’International Energy Agency, nel 2021 l’Unione ha importato circa 155 miliardi di metri cubi di gas russo, pari a circa il 45% delle proprie importazioni di gas e a circa il 40% del consumo complessivo.[1] È proprio osservando questa evoluzione che il concetto di dipendenza energetica assume una rilevanza geopolitica che supera la semplice relazione tra domanda e offerta. Il punto qualificante, però, non è comunque il livello assoluto della quota. È che le crisi del gas del 2006 e del 2009 avevano già mostrato la fragilità della direttrice ucraina senza produrre un ripensamento strutturale: la consapevolezza del rischio non si tradusse in riduzione della concentrazione, che anzi aumentò nel decennio successivo. L’errore europeo non è stato comprare gas russo, ma è stato non iniziare a costruire la capacità di ridurre la concentrazione delle forniture e dunque di distribuire la propria richiesta.
La crisi del 2021-2022 è stata dunque qualcosa di più di uno shock di mercato. Ha costituito la dimostrazione concreta che una dipendenza accumulata nel tempo si possa convertire in vulnerabilità sistemica quando la relazione politica fra fornitore e consumatore entra in una fase di conflitto, anche indiretto. Già nella seconda metà del 2021 la riduzione dei flussi e il mancato riempimento di alcuni stoccaggi avevano accentuato la tensione sul mercato europeo; con l’invasione e la successiva contrazione delle forniture, la sicurezza energetica è diventata inseparabile dalla sicurezza economica. L’aumento dei prezzi del gas si è trasferito sui mercati elettrici, ha alimentato l’inflazione, ha inciso sulla competitività industriale e ha costretto gli Stati membri a intervenire simultaneamente su domanda, stoccaggi, infrastrutture e fonti di approvvigionamento.
Con REPowerEU l’Unione non si è limitata a cercare nuovi fornitori, ma ha costruito una strategia in tema di riduzione della domanda, efficienza, produzione rinnovabile, sviluppo infrastrutturale, diversificazione e stoccaggi al fine di evitare che una nuova concentrazione riproducesse la vulnerabilità paragonabile a quella emersa nel rapporto con la Russia nel 2022. La Commissione europea ha progressivamente trasformato questo orientamento in un processo di riduzione strutturale della dipendenza russa, concludendosi sul piano normativo con il regolamento sul phase-out, pubblicato il 2 febbraio 2026 e applicabile dal 18 marzo, che fissa scadenze differenziate per tipo di contratto: per i contratti a breve termine il divieto decorre dal 25 aprile 2026 per il GNL e dal 17 giugno 2026 per il gas via gasdotto; per i contratti a lungo termine dal 1° gennaio 2027 per il GNL e dal 30 settembre 2027 per il gasdotto, con proroga eccezionale non oltre il 1° novembre 2027.[2] La quota russa sulle importazioni europee è nel frattempo scesa dal 45% del 2021 a circa il 12% del 2025.
La sostituzione ha cambiato la natura del rischio, non lo ha ridotto
L’Europa non ha eliminato la propria dipendenza energetica esterna, ma l’ha modificata. La riduzione della quota russa non coincide automaticamente con l’autonomia energetica europea e, soprattutto, non dimostra da sola che il problema della vulnerabilità sia stato risolto. Difatti, il sistema ha sostituito una parte rilevante delle forniture via gasdotto con gas naturale liquefatto, portando la quota del GNL dal 20% delle importazioni del 2021 a circa il 45% del 2025.[3] La maggiore flessibilità garantita dal mercato globale del GNL ha ridotto il rischio associato alla dipendenza da una singola rete di gasdotti, ma ha contemporaneamente esposto l’Europa a dinamiche globali nelle quali domanda asiatica, disponibilità delle navi metaniere, condizioni dei mercati internazionali e sicurezza delle rotte marittime possono influenzare direttamente la disponibilità e il prezzo dell’energia sul mercato europeo.
In questo modo, l’Europa ha sostituito un rischio di controparte con un rischio di rotta. Il primo era concentrato, negoziabile e in larga misura prevedibile, perché aveva un indirizzo politico identificabile; il secondo è distribuito, meno prevedibile e sottratto quasi per intero alla capacità di intervento europea. La diversificazione geografica può infatti ridurre la concentrazione del rischio, ma non elimina automaticamente le vulnerabilità associate alle infrastrutture, alle rotte marittime, ai colli di bottiglia logistici, alle tecnologie necessarie alla conversione e al trasporto dell’energia o alle condizioni geopolitiche dei Paesi dai quali provengono le nuove forniture. Non è un peggioramento in assoluto — un rischio distribuito è in genere più gestibile di uno concentrato — ma è un rischio di natura diversa, che richiede strumenti diversi: sorveglianza marittima, ridondanza dei terminali, scorte, e non soltanto diplomazia energetica.
Nel marzo 2026 questa esposizione si è manifestata nel modo più diretto. Il 2 marzo QatarEnergy ha sospeso la produzione nel complesso di Ras Laffan, che concentra una capacità di liquefazione di 77 milioni di tonnellate annue, a seguito di attacchi con droni; il giorno successivo ha notificato una prima dichiarazione di forza maggiore, motivata sia dal fermo degli impianti sia dalla sospensione dei transiti attraverso lo stretto di Hormuz. Gli attacchi missilistici del 18 e 19 marzo hanno danneggiato due dei quattordici treni di liquefazione qatarini e uno dei due impianti gas-to-liquids, sottraendo il 17% della capacità esportativa del Paese, circa 12,8 milioni di tonnellate annue, con tempi di ripristino stimati dalla stessa compagnia in tre-cinque anni. Il 24 marzo la forza maggiore è stata estesa ai contratti di lungo periodo con Italia, Belgio, Corea del Sud e Cina[4].
L’Italia era il primo acquirente europeo di GNL qatarino con circa 5 milioni di tonnellate nel 2025, pari al 42% delle proprie importazioni di gas liquefatto e con circa il 10% del consumo nazionale di gas. La quasi totalità di tali volumi è riconducibile a un unico contratto, quello fra Edison e QatarEnergy, che vale 6,4 miliardi di metri cubi l’anno e impegna fino al 2034 l’80% della capacità del terminale di Rovigo. Fra i treni di liquefazione danneggiati figura quello che alimenta direttamente tale contratto.
L’episodio mostra due modalità di interruzione distinte e sovrapposte. La prima riguarda la rotta: il blocco dei transiti attraverso Hormuz sospende le consegne lasciando intatta la capacità produttiva, ed è reversibile nell’ordine di giorni o settimane una volta rimossa la causa. La seconda riguarda l’impianto: la distruzione di capacità di liquefazione richiede anni di ricostruzione e non è compensabile riorganizzando la logistica. Solo la prima rientra nella flessibilità che il GNL è chiamato a garantire; la seconda produce una perdita di offerta che il mercato globale deve riassorbire altrove.
Il sistema ha in parte assorbito lo shock: Edison ha compensato una quota dei volumi mancanti con carichi statunitensi aggiuntivi, con prima consegna a Rovigo nel maggio 2026. Ma la sostituzione è avvenuta a condizioni di mercato spot, e i prezzi europei del gas hanno reagito con un rialzo superiore al 35%. È simultaneamente la prova che la flessibilità del GNL funziona e la misura di quanto costi esercitarla.
Ne discende una precisazione. Il passaggio al GNL ha ridotto il tempo di sostituzione rispetto alla dipendenza da un singolo gasdotto, perché esistono terminali, navi e venditori alternativi. Non ha però eliminato la concentrazione: l’ha spostata dal fornitore all’infrastruttura fisica e alla rotta. Ras Laffan concentra in un solo complesso industriale una quota del mercato mondiale del gas liquefatto paragonabile a quella che un intero corridoio di gasdotti rappresentava per l’Europa, e lo stretto di Hormuz è un passaggio obbligato per una parte rilevante dei volumi che hanno sostituito il gas russo. La vulnerabilità non è più negoziabile con una controparte politica, perché non dipende dalla volontà di un fornitore: dipende dall’integrità di impianti e rotte che né il compratore né il venditore controllano.
È su questo sfondo che il Mediterraneo acquista una funzione diversa da quella tradizionalmente attribuitagli. La sua rilevanza non deriva dalla presenza di Paesi produttori né dalla prossimità all’Africa e al Medio Oriente, ma dalla possibilità che il bacino diventi uno spazio in cui convergono infrastrutture energetiche e digitali, nuove direttrici commerciali e una crescente densità di relazioni strategiche. La domanda rilevante non è più soltanto da dove provenga l’energia europea, ma attraverso quali infrastrutture raggiunga l’Europa, quali attori le controllino, quali alternative esistano in caso di crisi e quanto rapidamente il sistema possa riconfigurarsi.
Lo stato reale dell’architettura mediterranea
Perché il Mediterraneo possa essere considerato un hub strategico per l’Europa devono essere soddisfatte quattro condizioni: che esista capacità fisica in esercizio e non soltanto programmata; che i flussi vengano redistribuiti e non semplicemente ricevuti; che esistano alternative attivabili in tempi brevi se una direttrice si interrompe; e che le infrastrutture siano governabili dagli attori che le finanziano.
| Progetto | Dimensione | Stadio effettivo (set. 2026) | Vincolo |
| SoutH2 Corridor | 3.300 km; 4 Mt/a H₂; esercizio previsto 1.1.2030 | Fattibilità avviata; nessuna FID; nessun contratto di offtake | Cinque anni fra avvio della fattibilità ed esercizio non sono un calendario credibile. Costo della riconversione non finanziato; nodi tecnici su compressione, infragilimento e misura non risolti. |
| ELMED (Italia-Tunisia) | 600 MW HVDC; ~200 km; ~1,014 mld € | In costruzione: stazioni di conversione assegnate (~770 mln €); esercizio dal 2028 | È l’unico collegamento elettrico trans-mediterraneo realmente in corso. 600 MW su un sistema che al picco richiede decine di GW. |
| Great Sea Interconnector | 1.208 km; 1.000 MW; ~1,9 mld €; 657 mln € CEF | Survey sospese e riprese; completamento oltre il 2029-30 | Interdizione turca sulle tratte a sud ed est di Creta e Kasos; contenzioso Atene-Nicosia sul finanziamento; indagine EPPO. |
| GREGY (Egitto-Grecia) | ~954 km; fino a 3 GW annunciati | Progetto di promotore; nessuna FID | L’Egitto è tornato importatore netto di gas. La domanda interna compete direttamente con l’export. |
| T-MED | Fino a 25 mld € entro il 2035; 5 mld € di garanzie EFSD+ | Piattaforma di cooperazione lanciata il 9.6.2026 | Obiettivo dichiarato dalla Commissione: 15 GW addizionali e tre progetti transfrontalieri a FID entro il 2035. |
Progetti trans-mediterranei per stadio effettivo di avanzamento. Riferimenti nelle note ai singoli progetti.
Dalla tabella si evince che, al settembre 2026, l’unica infrastruttura energetica trans-mediterranea in costruzione è un cavo da 600 MW fra Sicilia e Tunisia.[5] La prima condizione — capacità fisica in esercizio — non è quindi soddisfatta, e non lo sarà prima del 2028. ELMED merita attenzione proprio perché è l’eccezione: avviato nel 2003, ridimensionato da 1 GW a 600 MW nel 2011, autorizzato e finanziato da un consorzio multilaterale, ha raggiunto l’assegnazione dei lotti industriali soltanto nel 2026, con un costo nel frattempo cresciuto oltre il miliardo di euro.
Ventitré anni fra l’avvio dello sviluppo e l’entrata in esercizio sono la misura realistica dei tempi di un’interconnessione trans-mediterranea, ed è il termine di paragone con cui vanno letti i calendari degli altri progetti.
Il SoutH2 Corridor è il caso più istruttivo in senso opposto. Sostenuto politicamente da Italia, Germania, Austria, Algeria e Tunisia con la dichiarazione congiunta di Villa Madama del gennaio 2025, inserito fra i progetti di interesse comune dell’Unione, prevede 3.300 chilometri di rete e una capacità di 4 milioni di tonnellate annue di idrogeno, con entrata in esercizio fissata al 1° gennaio 2030.[6] Nel corso del 2025 il progetto risultava in fase di avvio della fattibilità. Mancano la decisione finale di investimento, i contratti di acquisto a lungo periodo che ne determinerebbero la bancabilità e una risposta documentata sui costi della riconversione delle condotte esistenti.
Sulla seconda condizione — redistribuzione anziché ricezione — la risposta è rinviata alla sezione dedicata all’Italia, che ne è il caso di prova. Sulla terza, la sostituibilità, l’esperienza del marzo 2026 ha mostrato che le alternative esistono ma operano attraverso il mercato spot e a costi significativi.
Sulla quarta, la governabilità, il caso del Great Sea Interconnector fornisce la risposta più netta, ed è negativa: un’infrastruttura può essere finanziata, dichiarata di interesse comune europeo e comunque bloccata da un attore terzo. Al 2026, quindi, nessuna delle quattro condizioni risulta soddisfatta. Il Mediterraneo è oggi un’area di approvvigionamento con ambizioni infrastrutturali non ancora finanziate, non un hub strategico. Può diventarlo, e le condizioni perché ciò accada sono identificabili.
Il quadro della transizione o supplenza rispetto alla capacità interna?
Dalla prima risposta discende la seconda domanda, che è la più rilevante sul piano strategico: i progetti mediterranei appartengono all’architettura della transizione energetica costruita dalla Commissione, oppure costituiscono un’alternativa all’indipendenza energetica che gli Stati membri tardano a realizzare?
Formalmente la prima risposta è corretta. I corridoi mediterranei si collocano dentro gli strumenti della transizione: status di progetto di interesse comune, finanziamento attraverso il Connecting Europe Facility, inserimento nel quadro di REPowerEU, garanzie EFSD+ per T-MED nell’ambito del Pact for the Mediterranean. Sul piano giuridico e finanziario non esiste un binario separato.
Funzionalmente, però, il rapporto è rovesciato. È la lentezza della costruzione della capacità interna a generare la domanda politica di corridoi esterni, non il contrario.
La relazione della Corte dei conti europea sull’idrogeno rinnovabile lo documenta con precisione: gli obiettivi di 10 milioni di tonnellate prodotte e 10 importate al 2030 derivano da valutazioni politiche e non da un’analisi rigorosa; le stime di domanda ricavabili dalla normativa europea si collocano fra 3,8 e 10,5 milioni di tonnellate, ben al di sotto dei 20 milioni previsti; le ambizioni dei singoli Stati membri risultano divergenti rispetto agli obiettivi dell’Unione.[7] La Corte raccomanda, inoltre, di aggiornare gli obiettivi e la Commissione non accoglie la raccomandazione. La stessa relazione avverte del rischio che la strategia crei nuove dipendenze strategiche.
Il meccanismo è quindi identificabile. Un obiettivo di importazione fissato politicamente sopravvive alla constatazione che la domanda interna non lo giustifica, perché assolve una funzione diversa da quella dichiarata. Difatti, consente di mantenere l’obiettivo di decarbonizzazione senza risolvere il collo di bottiglia che ne impedisce il raggiungimento, cioè la velocità di installazione e di connessione della capacità interna.
Il corridoio esterno non accelera la transizione, ma ne surroga la parte che non sta avanzando, e lo fa con tempi di realizzazione che, come mostra ELMED, sono più lunghi di quelli della capacità domestica che dovrebbe sostituire.
Resta da stabilire se questa supplenza costituisca, come suggerisce la domanda, una solida alternativa. Al momento, la risposta è negativa, per una ragione strutturale e non congiunturale. L’indipendenza energetica e la diversificazione degli approvvigionamenti sono obiettivi diversi, e il Mediterraneo agisce solo sul secondo.
Il vincolo che nessun progetto risolve: la domanda della sponda sud
La Commissione stima il potenziale tecnico rinnovabile della sponda sud in oltre 2.300 GW, più del doppio della capacità installata dell’Unione, con costi di produzione inferiori del 30-40% rispetto a quelli europei. Nello stesso documento prevede che la domanda interna di quei Paesi possa crescere del 50% entro il 2035, trainata da raffrescamento, dissalazione e digitalizzazione.[8] I due dati vanno letti insieme dimostrando che il rinnovabile nordafricano ha un compratore domestico prima ancora che europeo, e quel compratore esprime una domanda politicamente incomprimibile in Paesi dove l’accesso all’energia è una questione di stabilità interna.
L’Egitto ne è la dimostrazione già avvenuta. Dopo la scoperta di Zohr nel 2015 il Paese sembrava destinato a diventare l’hub esportatore del Mediterraneo orientale; nel 2026 la produzione nazionale è calata del 7% su base annua e il Cairo è tornato fra gli importatori netti di GNL.[9] Il declino di Zohr non è stato un fallimento geologico ma il risultato di un profilo estrattivo anticipato e di investimenti di sostegno insufficienti, combinati con una crescita rapida dei consumi interni. Trattare l’Egitto come futuro esportatore di elettricità rinnovabile verso l’Europa tramite GREGY[10] poggia quindi su un presupposto che i dati di produzione degli ultimi due anni hanno eroso.
L’Algeria presenta una versione meno acuta dello stesso problema: il consumo interno assorbe circa metà della produzione nazionale e Algeri ha legato ogni incremento dei volumi verso l’Italia a una revisione dei prezzi in linea con i mercati internazionali.[11] Il margine tecnico del TransMed esiste; il margine politico ed economico è un’altra questione.
Da qui discende un punto molto importante. Idrogeno ed elettricità competono per la stessa risorsa rinnovabile nordafricana e non sono complementari. Su queste distanze il trasporto in corrente continua batte nettamente la conversione in idrogeno sul piano dell’efficienza di catena: un megawattora prodotto in Tunisia o in Algeria può alimentare un cavo oppure un elettrolizzatore, non entrambi. Finché l’allocazione fra i due vettori non viene esplicitata — e nessuno dei documenti europei o nazionali la esplicita — ELMED e SoutH2 si sommano soltanto sulla carta. Considerando che la domanda domestica della sponda sud ha priorità su entrambi, il volume effettivamente esportabile verso l’Europa nel prossimo decennio è una frazione di quello che i documenti programmatici lasciano intendere.
Il caso italiano: verifica della condizione di redistribuzione
La seconda delle quattro condizioni — che i flussi vengano redistribuiti e non soltanto ricevuti — trova nell’Italia il suo caso di prova più significativo: è il Paese con il maggior numero di connessioni verso entrambe le sponde e quello che ha investito di più, sul piano politico, nella narrativa dell’hub mediterraneo.
Con la posa del Tyrrhenian Link a 2.150 metri di profondità, record mondiale per un cavo HVDC a 500 kV, e con la presenza sul territorio di uno dei principali produttori mondiali di cavi sottomarini e delle navi posacavi necessarie, l’Italia non è il Paese attraverso cui passa l’energia mediterranea, ma è il Paese che possiede la capacità industriale di costruire le infrastrutture attraverso cui passerà. È una posizione nella catena di fornitura anziché nei flussi, più difficile da replicare perché frutto di decenni di accumulo industriale, e va misurata in progetti portati a termine e in quota sulle commesse mediterranee. Il nuovo HVDC da 1.000 MW verso la Grecia ne è il primo banco di prova su una direttrice esterna.
La proiezione italiana verso Africa e Medio Oriente va letta in questa cornice e si articola lungo due assi: il Piano Mattei, presentato come quadro di cooperazione con i Paesi africani su energia, infrastrutture, formazione, agricoltura, acqua e sviluppo industriale, e la partnership strategica con gli Emirati Arabi Uniti, estesa a energia, transizione, connettività, difesa e investimenti.[12] Per entrambi vale lo stesso criterio di verifica: l’efficacia andrà misurata sui progetti perfezionati, non sulla cornice politica. Il profilo del rapporto con gli Emirati, al tempo stesso fonte di capitale e fonte di esposizione, è esaminato nella sezione dedicata al Golfo.
Resta valido il punto sulla responsabilità che deriva dalla centralità geografica. Un’interruzione significativa di un’infrastruttura critica localizzata sul territorio italiano o nelle acque circostanti produrrebbe conseguenze su una rete europea più ampia. La centralità geografica, anche quando non si traduce in funzione di hub, si traduce comunque in responsabilità strategica.
Gli attori che decidono e non siedono al tavolo europeo
Una parte rilevante della letteratura sul Mediterraneo energetico descrive un sistema composto dall’Unione, dall’Italia, dai Paesi nordafricani e, marginalmente, dal Golfo. È una descrizione incompleta, perché gli attori che possono determinare la fattibilità dei progetti stanno in larga parte fuori da quel perimetro.
Turchia: il potere di interdizione
Ankara non è un partner energetico né un fornitore dell’Unione: è il soggetto che detiene un potere di interdizione fisica sulla principale infrastruttura elettrica che dovrebbe integrare il bacino orientale nel sistema europeo. Il Great Sea Interconnector, progettato per collegare Grecia, Cipro e in seconda fase Israele, attraversa acque a sud ed est di Creta e Kasos dove la Turchia, non firmataria dell’UNCLOS, contesta l’attribuzione di zone marittime piene alle isole greche. Le survey sono state ripetutamente sospese; il completamento è slittato oltre l’orizzonte 2029-2030 inizialmente previsto; il progetto ha inoltre accumulato un contenzioso fra Atene e Nicosia sulla ripartizione degli oneri e un’indagine dell’EPPO.[13]
Il caso ha un valore che eccede il singolo cavo. Si tratta di un’infrastruttura con 657 milioni di euro di contributo europeo, dichiarata di interesse comune, destinata a porre fine all’isolamento elettrico dell’unico Stato membro privo di interconnessione con la rete continentale, che uno Stato terzo riesce a bloccare senza ricorrere all’uso della forza. Se l’interconnessione è lo strumento attraverso cui l’Europa intende costruire resilienza, il GSI dimostra che quello strumento è esso stesso soggetto a interdizione geopolitica. Nell’aprile 2026 ENTSO-E ha respinto l’ipotesi alternativa di un collegamento fra la Turchia continentale e la parte settentrionale di Cipro, confermando che la questione è politica prima che tecnica.
A questo si aggiunge il memorandum turco-libico sui confini marittimi del 2019, che rivendica una delimitazione attraversante aree interessate dai tracciati del Mediterraneo centro-orientale e che ha contribuito a congelare il progetto EastMed.[14] La Turchia persegue inoltre una propria strategia di hub del gas, che la pone in concorrenza diretta con l’ipotesi di una direttrice mediterranea a guida europea. Nessun tracciato del Mediterraneo orientale è realizzabile contro l’opposizione turca, e questo vincolo precede ogni considerazione di costo o di domanda.
Golfo: capitale e strettoia
Il Golfo entra nell’architettura mediterranea in due forme distinte e di segno opposto. Come fornitore di capitale: nel febbraio 2025 Italia ed Emirati Arabi Uniti hanno formalizzato una nuova fase della partnership strategica, con oltre quaranta accordi e un impegno emiratino annunciato fino a 40 miliardi di dollari, con richiami espliciti a rinnovabili, interconnessioni sottomarine, Piano Mattei e IMEC.[15] Come fonte di esposizione: la stessa area alimenta la catena GNL che ha sostituito il gas russo, con le conseguenze viste nel marzo 2026.
Sul primo versante si impone una cautela contabile: gli impegni annunciati non sono investimenti perfezionati, e la distanza fra i due è storicamente ampia nelle partnership con i fondi sovrani del Golfo; vanno quindi tracciati separatamente, per settore e per stato di avanzamento. Sul secondo il punto è di struttura: diversificare le fonti di capitale e concentrare l’esposizione geopolitica sullo stesso quadrante è una diversificazione solo apparente, e l’episodio di Ras Laffan ne è l’esempio.
Cina: portualità e catena industriale dei cavi
La presenza cinese nel Mediterraneo non passa dall’energia ma incide su entrambe le reti critiche. Sul piano logistico, la partecipazione di operatori cinesi nella portualità mediterranea — il caso più noto è il Pireo — colloca nodi della catena commerciale euro-asiatica sotto controllo di un attore extraeuropeo. Sul piano digitale, la presenza di produttori e posacavi cinesi nella catena industriale della cavistica sottomarina introduce una questione di sicurezza dell’approvvigionamento tecnologico che si sovrappone a quella della protezione fisica delle infrastrutture.
È un punto che il dibattito europeo sulla sicurezza dei cavi affronta con crescente attenzione ma che raramente viene connesso alla discussione sui corridoi energetici mediterranei, sebbene i due piani condividano la stessa geografia e, in parte, gli stessi fornitori industriali. Un’infrastruttura può essere strategicamente europea per finalità e non esserlo per catena di fornitura.
Russia: la competizione si sposta, non si chiude
La riduzione dei flussi di gas non ha comportato una riduzione della proiezione russa nel Mediterraneo meridionale. La presenza in Libia e nel Sahel insiste esattamente sui Paesi che dovrebbero costituire la sponda della nuova architettura europea; il declino di GreenStream ne è una manifestazione indiretta. La flotta ombra impiegata per le esportazioni petrolifere transita nel bacino, ponendo un problema di sicurezza marittima che si somma a quello della protezione delle infrastrutture. Il Mediterraneo non è lo spazio in cui l’Europa si sottrae alla competizione con Mosca: è lo spazio in cui quella competizione si sposta, assumendo forme meno visibili e più difficili da attribuire.
Energia e dati: due reti distinte nello stesso spazio strategico
L’integrazione energetica mediterranea va analizzata insieme alla crescente densità delle infrastrutture digitali che attraversano il bacino. Le due categorie restano tecnicamente distinte: i cavi elettrici trasportano energia e collegano sistemi di generazione e consumo, i cavi per telecomunicazioni trasportano dati. La loro convergenza è di natura strategica: insistono sulla stessa geografia marittima, sostengono entrambe funzioni essenziali dell’economia europea e condividono lo stesso profilo di vulnerabilità, che non dipende dal volume trasportato ma dalla difficoltà di sostituzione rapida in caso di danneggiamento.
Circa il 99% del traffico Internet intercontinentale transita su cavi sottomarini. La Commissione ha risposto con un piano d’azione che comprende mappatura, valutazione del rischio, stress test, capacità di riparazione, cable diplomacy e individuazione dei Cable Projects of European Interest, collegando esplicitamente la minaccia di campagne ibride alla necessità di proteggere contemporaneamente infrastrutture digitali ed energetiche.[16] È un orientamento corretto, ma va osservato che si tratta prevalentemente di misure di mitigazione e di ripristino, non di riduzione dell’esposizione.
Il differenziale di rischio fra le due reti va esplicitato, perché ha conseguenze operative diverse. Un cavo elettrico o una condotta si compromettono per via fisica: ancoraggi, attività di pesca, eventi naturali, sabotaggio. Un sistema digitale può essere colpito anche attraverso i sistemi di controllo, le infrastrutture IT o le reti operative. La digitalizzazione crescente delle reti energetiche crea una dipendenza incrociata: un’infrastruttura energetica può essere fisicamente intatta e operativamente indisponibile perché è stato compromesso ciò che la governa; e un incidente su un’infrastruttura di comunicazione può ridurre la capacità di monitorare e gestire altri sistemi critici.
È il punto in cui la sicurezza energetica smette di essere una questione di disponibilità della commodity e diventa una questione di continuità operativa. Ne discende che la Maritime Domain Awareness — la conoscenza tempestiva delle attività nello spazio marittimo, indispensabile per distinguere incidenti, attività lecite e comportamenti ostili — passa da capacità militare a prerequisito industriale, e che la protezione delle infrastrutture richiede un’integrazione fra sicurezza energetica, sicurezza marittima e cybersecurity che oggi è organizzativamente frammentata in quasi tutti gli Stati membri.
Il caso italiano: un nodo digitale già costituito
Il caso italiano è l’esempio più concreto di questa convergenza, e mostra una funzione di nodo già esercitata. In Sicilia approdano oltre venti cavi sottomarini per telecomunicazioni, distribuiti fra Palermo, Catania, Mazara del Vallo, Pozzallo e Trapani; il Sicily Hub di Palermo è un data center neutrale interconnesso con diciotto cavi internazionali. Su questa base si sono innestati i sistemi di nuova generazione: BlueMed, realizzato con Google, che da Genova raggiunge Palermo e prosegue verso il Mar Rosso toccando Grecia, Israele, Giordania, Arabia Saudita, Gibuti e Oman; Medusa, cofinanziato dall’Unione, con 8.760 chilometri e 480 Tbps di capacità e approdo italiano a Mazara del Vallo, il cui segmento Marsiglia-Biserta è entrato in servizio nel giugno 2026; Unitirreno sulla dorsale Genova-Mazara; GreenMed, annunciato nel febbraio 2026 e atteso entro il 2028, che aggiunge una rotta adriatica verso Balcani e Levante.[17]
L’Italia non è destinazione ma il punto di transito fra Asia, Africa ed Europa. Le alternative esistono, perché le rotte tirrenica e adriatica sono ridondanti fra loro e la governabilità è stata affrontata esplicitamente: l’acquisizione di Sparkle da parte del Ministero dell’Economia e di Retelit ha portato sotto controllo pubblico le stazioni di approdo e l’hub di Palermo, mentre nell’aprile 2026 è stato annunciato che la Sicilia ospiterà un hub regionale europeo per il monitoraggio dei cavi sottomarini.[18]
Ne discende una precisazione. Sul piano digitale la funzione di nodo mediterraneo non è un’ipotesi ma un dato acquisito, e non va confusa con quella energetica, che resta da costruire. Il confronto competitivo, del resto, è esplicito e ha un concorrente identificabile: Marsiglia, che per decenni ha attratto i cavi diretti verso l’Europa meridionale. La scelta di far approdare BlueMed a Genova ha un significato industriale prima che tecnico.
Il rovescio discende dalla struttura stessa dell’asset. La concentrazione di oltre venti sistemi in cinque stazioni siciliane, e di una parte rilevante del traffico su un unico hub, riproduce sul piano digitale la configurazione che sul piano energetico definisce la vulnerabilità: elevata rilevanza e sostituibilità lenta. La creazione della rotta adriatica risponde in parte al problema. Il fatto che l’hub di monitoraggio venga collocato dove si concentra l’esposizione è coerente, ma è una misura di sorveglianza, non di riduzione della concentrazione.
Diversificazione, transizione e autonomia strategica
La politica europea di diversificazione successiva al 2022 presenta un’ambivalenza strutturale. L’aumento del numero di fornitori e di rotte riduce il rischio che una singola relazione assuma un peso sproporzionato. Ma la sostituzione di una parte del gas russo con importazioni da altri Paesi non elimina la dipendenza esterna, soprattutto quando la nuova architettura resta basata su combustibili fossili e quando molti dei nuovi interlocutori appartengono a regioni ad alta complessità geopolitica.
Il rischio non è soltanto quello di riprodurre la precedente relazione con un nuovo singolo fornitore, è anche quello di costruire una dipendenza collettiva da un insieme ristretto di produttori esterni, esposti a crisi regionali, instabilità politica, decisioni coordinate sulla produzione e trasformazioni della domanda mondiale. Un sistema diversificato rispetto alla Russia non è automaticamente autonomo rispetto alle dinamiche dei mercati energetici globali.
È per questa ragione che la transizione energetica costituisce una componente della strategia di sicurezza e non un capitolo separato. Le rinnovabili prodotte all’interno dell’Unione riducono il fabbisogno di importazioni; le reti interconnesse distribuiscono meglio la produzione; l’efficienza riduce la domanda complessiva; l’elettrificazione modifica la struttura del fabbisogno. In questa prospettiva la decarbonizzazione è anche uno strumento di riduzione della vulnerabilità, e probabilmente il più efficace, perché è l’unico che agisce sul denominatore.
La dipendenza sostitutiva: materie prime critiche e catene industriali
La transizione produce però dipendenze nuove, e su questo punto l’analisi europea è ancora insufficientemente quantificata. Richiede materie prime critiche, componentistica, capacità industriale, infrastrutture digitali e reti elettriche. La riduzione della dipendenza dagli idrocarburi può trasferire una parte della vulnerabilità dal controllo delle risorse energetiche al controllo di tecnologie, materiali e catene del valore.
La concentrazione della capacità di raffinazione di diverse materie prime strategiche — in particolare in Cina — è significativamente superiore alla quota che il gas russo ha mai raggiunto nel mix europeo, e riguarda beni per i quali non esiste l’equivalente di un terminale di rigassificazione attivabile in dodici mesi. Il Critical Raw Materials Act fissa parametri di riferimento al 2030 per estrazione, trasformazione e riciclo interni e un tetto alla quota proveniente da un singolo Paese terzo,[19] ma si tratta di obiettivi la cui realizzabilità dipende da tempi di sviluppo minerario e industriale che eccedono l’orizzonte del provvedimento.
La questione strategica, dunque, non è se l’Europa possa eliminare la dipendenza esterna — non può, e non nel breve periodo — ma se sia in grado di governare la trasformazione senza sostituire una vulnerabilità con un’altra meno visibile e più rigida. Il Mediterraneo può contribuire a questa transizione senza essere ridotto a fonte esterna di combustibili: l’integrazione delle reti elettriche, lo sviluppo della produzione rinnovabile e la collaborazione industriale possono costruire una forma di interdipendenza diversa da quella novecentesca costruita attorno al gas. La differenza non sta nella scomparsa dell’interdipendenza, ma nella pluralità di infrastrutture, attori e vettori su cui viene costruita. È un’ipotesi ragionevole, ma al 2026 resta un’ipotesi.
Il Mediterraneo come hub critico: una qualificazione necessaria
Definire il Mediterraneo un hub critico significa riconoscere che nel bacino si stanno concentrando funzioni la cui indisponibilità produrrebbe conseguenze eccedenti il singolo Paese o la singola infrastruttura. La qualificazione va però usata con precisione. Al 2026 il Mediterraneo non è un hub critico europeo: è un’area di approvvigionamento con ambizioni infrastrutturali non ancora finanziate. Lo diventerà se e quando i progetti supereranno la soglia della decisione finale di investimento.
La distinzione ha conseguenze operative. Le infrastrutture mediterranee di cui si discute non sono ancora in esercizio, mentre l’esposizione del 2026 si concentra su rotte marittime, terminali di rigassificazione, stoccaggi e fornitori singoli. I due insiemi hanno orizzonti temporali diversi e richiedono strumenti diversi: sorveglianza e ridondanza per il secondo, pianificazione e finanziamento per il primo.
Detto questo, la traiettoria è chiara e il paradosso che la accompagna va governato per tempo. Più l’Europa utilizza il Mediterraneo per diversificare le proprie dipendenze, più la stabilità mediterranea diventa rilevante per la sicurezza europea. Il successo della strategia di diversificazione aumenta il valore strategico del territorio in cui viene realizzata, e con esso l’incentivo per attori ostili a colpirlo. Un sistema più interconnesso è più resiliente rispetto alla perdita di un singolo fornitore e simultaneamente più esposto a rischi fisici, cyber, geopolitici e climatici che interessano i punti di interconnessione. Non è una contraddizione: è una caratteristica strutturale dei sistemi altamente interconnessi, nei quali la ridistribuzione dei flussi convive con la moltiplicazione dei nodi la cui indisponibilità produce effetti a cascata.
Le forme di vulnerabilità non sono equivalenti e non vanno trattate come tali. Un’infrastruttura può essere danneggiata accidentalmente, colpita da un evento naturale, compromessa per via cyber, sabotata, o resa vulnerabile da campagne ibride che combinano pressione politica, disinformazione e attività economiche. Probabilità e impatto differiscono in misura rilevante. Ciò che le accomuna è la possibilità che un sistema fortemente interconnesso produca effetti transnazionali quando una componente critica viene compromessa, e che il tempo di ripristino — non il danno iniziale — determini l’entità delle conseguenze.
Una nuova “Via della seta” mediterranea? Corridoi, strettoie e ridondanza
Il paragone fra la crescente centralità mediterranea e la costruzione di una nuova grande direttrice strategica fra Europa, Africa, Medio Oriente e Asia è utile soltanto se non viene interpretato come competizione fra corridoi commerciali. La questione non è stabilire quale rotta sostituirà il Mar Rosso, ma comprendere come la frammentazione geopolitica contemporanea stia restituendo valore alle direttrici fisiche attraverso cui energia, merci, dati e capitali attraversano lo spazio internazionale.
Il Mediterraneo può mettere in relazione contemporaneamente Europa, Nord Africa e Medio Oriente, collegandosi alle direttrici verso l’Asia; l’Italia cerca di agganciare la propria posizione alle iniziative di connettività verso il Medio Oriente e l’Asia, a partire dall’IMEC, cui il partenariato con gli Emirati fa riferimento esplicito in chiave di hub logistici.[20] Va però registrato che l’IMEC, annunciato nel settembre 2023, ha subito un rallentamento sostanziale a causa dell’evoluzione del quadro regionale: è oggi un progetto politico più che un corridoio operativo, e citarlo come elemento della nuova architettura mediterranea richiede la stessa cautela applicata ai corridoi energetici.
Sarebbe inoltre scorretto costruire un’immagine del Mediterraneo come alternativa autonoma al Mar Rosso. Le due aree appartengono a sistemi interconnessi e la sicurezza dell’una influenza l’altra: le tensioni nel Mar Rosso hanno mostrato quanto rapidamente una crisi regionale possa modificare rotte, tempi e costi logistici globali. A questo si aggiunge la strettoia che il dibattito europeo tende a trascurare, ovvero Hormuz. Una quota significativa del GNL che ha sostituito il gas russo proviene dal Golfo e transita per quello stretto prima di raggiungere il Mediterraneo. Mar Rosso e Hormuz non sono alternative fra loro: sono due segmenti della stessa catena, e una crisi che ne coinvolga uno riduce il valore della ridondanza offerta dall’altro.
La questione strategica, dunque, non è se il Mediterraneo sostituirà il Mar Rosso, ma se l’Europa riuscirà a costruire una rete sufficientemente diversificata da evitare che la crisi di una singola direttrice produca conseguenze sistemiche. In questa prospettiva il bacino diventa parte di una politica europea di resilienza delle connessioni, nella quale la ridondanza — capacità in eccesso, rotte alternative, scorte — ha un costo che va riconosciuto e finanziato esplicitamente, perché il mercato non lo remunera.
La sicurezza energetica oltre il paradigma della dipendenza
Che cosa significa oggi, per l’Unione Europea, essere energeticamente sicura? La risposta non può essere ricondotta alla sola disponibilità di risorse a prezzi competitivi. La sicurezza energetica contemporanea comprende la capacità di diversificare i fornitori, disporre di infrastrutture alternative, garantire l’integrità delle reti, proteggere le infrastrutture critiche, mantenere capacità di stoccaggio, assicurare la continuità dei flussi elettrici e digitali e ridurre progressivamente la dipendenza strutturale dai combustibili fossili. La sicurezza diventa una proprietà del sistema nel suo complesso, non della singola fonte.
È qui che la nozione di autonomia strategica assume un significato operativo. L’autonomia non è autosufficienza: un’economia integrata e aperta continuerà a dipendere da relazioni commerciali internazionali. Consiste piuttosto nella capacità di scegliere, sostituire e reagire senza che una singola relazione economica limiti in modo decisivo la libertà di azione politica. È una proprietà misurabile, e il suo indicatore è il tempo di sostituzione.
La lezione della relazione con la Russia è esattamente questa. Il problema non è stato che l’Europa importasse gas russo, ma che la relazione fosse diventata tanto strutturale da rendere molto costosa una rapida riconfigurazione. Quando il quadro geopolitico è cambiato, la convenienza economica accumulata nei decenni ha reso più difficile la risposta immediata e la vulnerabilità è emersa perché la capacità di sostituzione non era proporzionata alla rilevanza della dipendenza.
La politica europea successiva al 2022 può essere letta come il tentativo di evitare il ripetersi di questa condizione. Il phase-out del gas russo ne è la componente più visibile, ma la sostituzione di una dipendenza non basta se non viene accompagnata dalla costruzione di un sistema nel quale nessuna singola relazione, infrastruttura o tecnologia possa acquisire una rilevanza tale da tornare a essere uno strumento di pressione. Il criterio di verifica non è la quota di mercato del principale fornitore, ma il tempo necessario a sostituirlo ed è l’unico parametro che cattura simultaneamente concentrazione, rigidità infrastrutturale e disponibilità di alternative.
Conclusioni. Che cosa l’Europa sta costruendo nel Mediterraneo
La centralità mediterranea non è in discussione: infrastrutture, investimenti e politiche indicano una rilevanza crescente. La domanda difficile riguarda la natura di questa centralità e il suo significato per la strategia europea, e ammette una risposta.
Ma la trasformazione in corso è guidata dal de-risking geopolitico, non dalla transizione energetica. La transizione ne è la cornice legittimante e, sul medio periodo, un beneficiario di secondo ordine.
Il Mediterraneo sta acquisendo una centralità che sarebbe difficile spiegare esclusivamente attraverso la tradizionale categoria della politica energetica. La sua trasformazione è infatti il risultato della convergenza di processi differenti: la necessità europea di ridurre la dipendenza dal gas russo, l’accelerazione della transizione energetica, lo sviluppo delle rinnovabili nordafricane e mediorientali, la costruzione di nuove interconnessioni elettriche e per l’idrogeno, l’espansione delle infrastrutture digitali e la crescente competizione per il controllo delle direttrici che collegano Europa, Africa, Medio Oriente e Asia.
Questa convergenza permette di comprendere perché il Mediterraneo possa essere considerato un possibile hub critico europeo, ma impone contemporaneamente cautela nell’utilizzo di questa definizione. Il bacino non è ancora un sistema energetico unitario e non costituisce una piattaforma autonoma capace di garantire la sicurezza energetica europea. La sua importanza deriva piuttosto dal fatto che l’Europa sta progressivamente costruendo al suo interno una rete di infrastrutture attraverso le quali intende diversificare approvvigionamenti, integrare produzione rinnovabile, sviluppare nuovi vettori energetici e rafforzare la connettività con Africa e Medio Oriente.
Da questa constatazione discendono tre conseguenze operative. La prima: l’Europa resterà esposta ai rischi di rotta marittima più a lungo di quanto il discorso pubblico sull’integrazione mediterranea lasci intendere, e le capacità di sorveglianza, ridondanza e risposta rapida hanno oggi un rendimento marginale superiore a quello di un nuovo corridoio. La seconda: i progetti che definirebbero un Mediterraneo integrato dipendono da attori che non siedono al tavolo europeo, e una strategia che non incorpori la variabile turca produce piani non eseguibili. La terza: per l’Italia, la leva più efficace sulla sicurezza degli approvvigionamenti non è un nuovo punto di ingresso ma la riduzione del peso del gas nella generazione elettrica, che agisce sul denominatore ed è interamente sotto controllo nazionale.
Da questa prospettiva, il vero interrogativo non riguarda soltanto ciò che il Mediterraneo può offrire all’Europa, ma ciò che l’Europa sta costruendo nel Mediterraneo e, soprattutto, quale tipo di dipendenza questa nuova architettura potrebbe produrre nel medio e lungo periodo.
Il Mediterraneo rappresenta quindi sia una possibile risposta alla vulnerabilità emersa nel 2022, sia una possibile nuova superficie di vulnerabilità. La stessa infrastrutturazione che consente di diversificare le fonti concentra valore strategico in determinati corridoi; la maggiore interconnessione elettrica accresce la resilienza ma rende più rilevanti i nodi critici; la digitalizzazione migliora efficienza e gestione ma amplia la superficie cyber; la crescita dei cavi sottomarini rafforza la connettività ma aumenta l’esposizione a sabotaggio, incidenti e minacce ibride. Il punto decisivo è la qualità della nuova interdipendenza: distribuita, sostituibile e governabile, oppure semplicemente spostata.
Se questa lettura è corretta, la centralità mediterranea andrà valutata non in termini di energia transitata ma in funzione della capacità dell’Unione di mantenere aperte alternative, proteggere le infrastrutture critiche e impedire che i nuovi corridoi energetici e digitali diventino, nel tempo, nuove concentrazioni di rischio. È in questa tensione fra connessione e dipendenza, fra transizione e sicurezza, fra apertura e autonomia strategica, che si colloca la nuova frontiera della competizione geopolitica europea.
[1]International Energy Agency (IEA), Gas Market Report, Q1-2023, Paris, 2023; per la ricostruzione della crisi del gas e dell’aumento del ricorso europeo al GNL. Per i dati puntuali sulle importazioni russe del 2021, il riferimento va letto insieme ai dati ufficiali della Commissione europea/Eurostat.[IEA – Gas Market Report Q1-2023]
[2]Unione europea, Regolamento (UE) 2026/261 del Parlamento europeo e del Consiglio, 26 gennaio 2026, sull’abbandono graduale delle importazioni di gas naturale russo; Commissione europea, REPowerEU – Phase Out of Russian Energy Imports, aggiornamento 2026.[EUR-Lex – Regolamento (UE) 2026/261][Commissione europea – REPowerEU].
[3]Commissione europea, REPowerEU – Roadmap to fully end EU dependency on Russian energy, 6 maggio 2025; per gli aggiornamenti 2026, Commissione europea, REPowerEU. Le percentuali vanno intese come quote delle importazioni di gas e mantenute coerenti con la metrica utilizzata dalla fonte.[Commissione europea – Roadmap REPowerEU][Commissione europea – REPowerEU]
[4]QatarEnergy, comunicazioni ufficiali sullo stato delle attività a Ras Laffan, marzo 2026; Reuters, dichiarazioni del CEO e ministro di Stato per gli affari energetici Saad Sherida al-Kaabi; Argus Media, 3 marzo 2026; Edison, comunicazioni societarie relative agli approvvigionamenti di GNL. La fonte primaria QatarEnergy va utilizzata per capacità e operatività; Reuters/Argus per la cronologia e la verifica indipendente.[QatarEnergy][Reuters]
[5]Commissione europea/CINEA, ELMED: interconnessione Italia-Tunisia; Terna e STEG come operatori del progetto. Il progetto è un collegamento HVDC da 600 MW tra Sicilia e Tunisia, con un tratto sottomarino di circa 200 km e cofinanziamento CEF. Per i valori di costo aggiornati al 2026 e per l’assegnazione delle stazioni di conversione, utilizzare le comunicazioni 2026 degli enti promotori, da citare separatamente se si mantengono tali cifre.[Commissione europea – ELMED][CINEA – ELMED e CEF][Commissione europea – CEF Energy]
[6]Snam, SoutH2 Corridor; Commissione europea, lista dei Progetti di Interesse Comune. Il corridoio è descritto da Snam come infrastruttura di circa 3.300 km, con capacità di importazione di 4 Mtpa e forte ricorso al repurposing della rete esistente; per lo stato di avanzamento va indicata la data della fonte utilizzata.[Snam – SoutH2 Corridor][Snam – Piano decennale 2025-2034]
[7]Corte dei conti europea, Relazione speciale 11/2024, The EU’s industrial policy on renewable hydrogen, 17 luglio 2024. La relazione esamina gli obiettivi di produzione/importazione, la domanda prevista e il rischio di nuove dipendenze strategiche.[Corte dei conti europea – Relazione speciale 11/2024][PDF della relazione]
[8]Commissione europea, T-MED – Trans-Mediterranean Renewable Energy and Clean-Tech Cooperation Initiative, 2026. La Commissione indica un potenziale rinnovabile mediterraneo di circa 2.300 GW e costi di produzione eolica/solare nel Sud del Mediterraneo stimati inferiori del 30-40% rispetto all’Europa.[Commissione europea – T-MED / Pact for the Mediterranean]
[9]Per il quadro strutturale egiziano: IEA, Gas Market Report Q3-2025, che documenta il calo della produzione egiziana, il declino di Zohr e il passaggio dell’Egitto a importatore netto di GNL.[IEA – Gas Market Report Q3-2025]
[10]Copelouzos Group, GREGY – Greece-Egypt Electrical Interconnector. La fonte del promotore indica una capacità prevista di 3.000 MW e un collegamento elettrico sottomarino tra Egitto e Grecia. Poiché si tratta di un progetto di promotore, i dati devono essere distinti da una decisione finale di investimento o da un’opera in costruzione.[Copelouzos Group – GREGY]
[11]Per la capacità del TransMed e i flussi algerini: dati di rete e di mercato da verificare con ENTSOG/MASE/Sonatrach. Una fonte analitica recente riporta una capacità del TransMed di circa 33,5 bcm/anno e 21 bcm transitati nel 2024.[CIDOB – Algeria gas flows and TransMed analysis]
[12]Ministero degli Affari Esteri degli Emirati Arabi Uniti, Joint Statement between the Government of the United Arab Emirates and the Government of the Italian Republic, 24 febbraio 2025. La dichiarazione documenta l’impegno annunciato di 40 miliardi di dollari e oltre 40 nuovi accordi; gli investimenti annunciati non devono essere presentati come investimenti già perfezionati.[UAE Ministry of Foreign Affairs – Joint Statement Italy-UAE]
[13]Commissione europea, Great Sea Interconnector; Parlamento europeo, risposte della Commissione del 16 e 24 aprile 2026. Le fonti UE documentano lo status di PCI, il contributo CEF di circa 657 milioni di euro e la presenza di rischi geopolitici per l’attuazione.[Commissione europea – Great Sea Interconnector / Energy Highways][Parlamento europeo – risposta E-000494/2026][Parlamento europeo – risposta E-000494/2026, aprile 2026]
[14]United Nations Treaty Collection, Memorandum of Understanding between Turkey and the Government of National Accord-State of Libya on Delimitation of the Maritime Jurisdiction Areas in the Mediterranean, 27 novembre 2019.[United Nations Treaty Collection – MoU Turkey-Libya][UN – testo del memorandum]
[15]La stessa Joint Statement Italia-UAE del 24 febbraio 2025 documenta l’impegno annunciato di 40 miliardi di dollari e la cooperazione in energia e transizione.[UAE Ministry of Foreign Affairs – Joint Statement Italy-UAE]
[16]Commissione europea e Alto rappresentante, Joint Communication on strengthening the security and resilience of submarine cables, 21 febbraio 2025; Commissione europea, Submarine Cable Security Toolbox and Cable Projects of European Interest, 5 febbraio 2026. Le fonti UE documentano mappatura, valutazione del rischio, stress test, capacità di riparazione e il dato del 99% del traffico Internet intercontinentale trasportato da cavi sottomarini.[Commissione europea – Joint Communication on submarine cables][Commissione europea – Cable Security Toolbox]
[17]Per la connettività siciliana: Sparkle, Corporate Presentation 2025, che indica 18 cavi sottomarini nel Palermo Sicily Hub; Sparkle, comunicazione BlueMed, 11 maggio 2023; Medusa Submarine Cable System, informazioni sul sistema da 8.760 km e sui collegamenti mediterranei.[Sparkle – Corporate Presentation 2025][Sparkle – BlueMed Palermo][Medusa – sito ufficiale]
[18]Retelit/MEF, accordo con TIM per l’acquisizione di Sparkle, 14 aprile 2025: enterprise value di 700 milioni di euro. Per la successiva autorizzazione e il closing, occorre citare separatamente la documentazione antitrust/Golden Power o il comunicato relativo al perfezionamento.[Retelit – accordo per acquisizione Sparkle]
[19]Unione europea, Regolamento (UE) 2024/1252 che istituisce un quadro per garantire un approvvigionamento sicuro e sostenibile di materie prime critiche. Il regolamento fissa, fra gli altri, obiettivi di estrazione, trasformazione e riciclo e mira a diversificare le importazioni, prevedendo che nessun Paese terzo rappresenti oltre il 65% del consumo annuo dell’Unione di una determinata materia prima strategica.[EUR-Lex – Critical Raw Materials Act]
[20]The White House, Memorandum of Understanding on the Principles of an India-Middle East-Europe Economic Corridor, 9 settembre 2023.[White House – IMEC MoU]
 Donatello D'andrea
 Roberto Paonessa
 Chiara Carlini