Iturup: la disputa e la sua cornice geografica
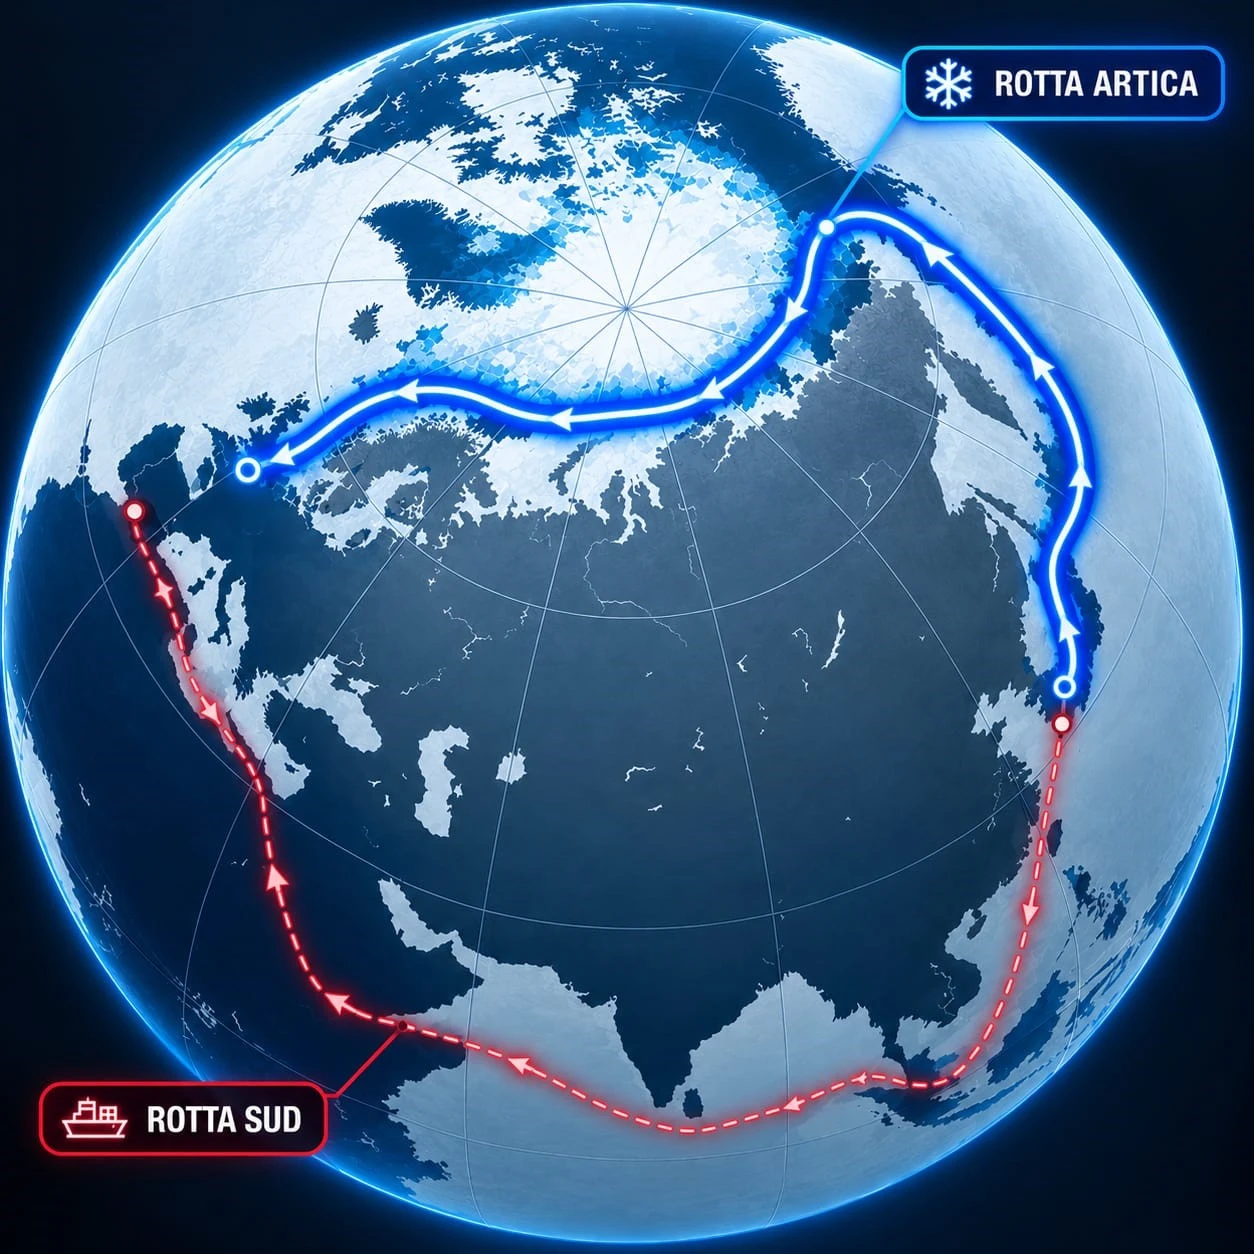
Il 13 agosto 2026 Vladimir Putin ha compiuto la sua prima visita,[1] da presidente, a Iturup, la maggiore delle isole Curili meridionali. Il Giappone ha reagito con una protesta immediata: la premier Sanae Takaichi ha definito il gesto «assolutamente inaccettabile»,[2] mentre il ministro degli Esteri Toshimitsu Motegi ha convocato l’ambasciatore russo, ribadendo che i cosiddetti Territori Settentrionali restano parte integrante del territorio giapponese sotto il profilo storico e giuridico. La disputa affonda le proprie radici nell’ultima fase della Seconda guerra mondiale: l’Unione Sovietica occupò l’arcipelago nell’agosto 1945, e da allora Mosca e Tokyo non hanno mai firmato un trattato di pace formale. Le Curili, tuttavia, non sono soltanto un contenzioso storico irrisolto: la catena di isole che si estende per 1.150 chilometri dalla Kamchatka a Hokkaido chiude il Mare di Ochotsk come una barriera naturale, e il passaggio tra Iturup e Kunashir, libero dai ghiacci nel corso dell’intero anno, rappresenta la via attraverso cui la flotta russa del Pacifico[3] mantiene accesso permanente all’oceano aperto e attraverso cui transitano le esportazioni energetiche siberiane dirette ai mercati asiatici. Le Curili configurano dunque, sul piano strategico, lo snodo tra la proiezione artica della Federazione Russa e la sua proiezione pacifica. Il valore analitico di queste isole risiede nella loro collocazione geografica, che consente di porre la domanda centrale di questa analisi: se la crescente accessibilità delle rotte artiche rappresenti, per gli attori dell’Asia nord-orientale, un’alternativa concreta ai corridoi marittimi tradizionali o, allo stato attuale, principalmente uno strumento di diversificazione strategica. La logica sottesa a questa domanda si iscrive in una dinamica più generale, osservabile nei flussi commerciali asiatici degli ultimi anni: la crescente esposizione dei corridoi marittimi tradizionali a rischi geopolitici sta spingendo attori pubblici e privati a valutare percorsi alternativi, non in sostituzione ma in affiancamento alle rotte consolidate. Tre colli di bottiglia illustrano con particolare chiarezza questa vulnerabilità strutturale. Lo Stretto di Hormuz, chiuso al traffico mercantile dal febbraio 2026, rappresenta il primo. Lo Stretto di Malacca, largo meno di tre chilometri nel suo punto più stretto, costituisce il secondo: attraverso di esso transita circa l’80% delle importazioni petrolifere giapponesi e un quarto dell’intero commercio marittimo mondiale,[4] una concentrazione di traffico che rende l’infrastruttura strategicamente insostituibile e, per ciò stesso, strategicamente fragile. Il terzo è costituito dallo stretto di Bab-El-Mandeb, recentemente messo in crisi dagli Houti che hanno così tagliato un’altra fetta di commercio globale. Il principio economico che ne deriva è lineare: quando l’affidabilità di una rotta si riduce, il valore relativo delle rotte alternative aumenta, indipendentemente dal fatto che queste risultino, in termini assoluti, meno efficienti o più costose. È in questa cornice che va collocata la rilevanza crescente attribuita alla Rotta Artica. La NSR (North Sea Route) non compete oggi con le rotte tradizionali sul piano dei volumi complessivi; rappresenta, piuttosto, un’opzione di diversificazione in fase di valutazione da parte di più attori regionali, ciascuno mosso da un calcolo di rischio e convenienza.
Giappone: dipendenza marittima e vincolo russo
Il Giappone rappresenta il caso in cui la logica della diversificazione delle rotte si scontra nella forma più netta con un vincolo geopolitico di segno opposto. Il paese copre tra il 90% e il 97% del proprio fabbisogno energetico tramite importazioni dall’estero,[5] transitando in larga parte attraverso lo Stretto di Malacca: è quindi l’economia asiatica più esposta a un aumento del valore relativo delle rotte alternative. Sul piano teorico, la rotta artica offrirebbe a Tokyo esattamente ciò di cui la sua posizione geografica avrebbe bisogno: un canale che non attraversa né Hormuz né Malacca né Suez, capace di alleggerire la pressione su tre imbuti da cui oggi dipende quasi tutta la sua sicurezza energetica. Se anche solo una quota delle importazioni di gas e petrolio potesse transitare lungo la costa artica russa fino al Pacifico settentrionale, il Giappone guadagnerebbe un margine di manovra che oggi non ha: una seconda via, aperta tutto l’anno, che non passa né dal Golfo Persico né dal Sud-est asiatico. Quanto questa seconda via sia davvero percorribile oggi è però un’altra domanda, e i numeri disponibili invitano alla cautela. Il traffico complessivo sulla rotta artica russa dovrebbe superare, secondo le proiezioni russe per il 2026, i 40 milioni di tonnellate,[6] una cifra che per circa l’80% è composta da gas ed energia diretti a un numero ristretto di terminali,[7] non da merci varie instradabili verso un qualsiasi porto giapponese. Da Mosca, tuttavia, questa infrastruttura non viene presentata soltanto come un’alternativa di traffico tra le tante, ma come un asset strategico di sovranità artica di lungo periodo: la Russia rivendica il diritto di regolare autonomamente la navigazione lungo la propria costa settentrionale, e investe nella rotta, attraverso la flotta di rompighiaccio a propulsione nucleare più grande al mondo e progetti infrastrutturali pluriennali, indipendentemente dai volumi di traffico internazionale effettivamente registrati oggi. Stime indipendenti, meno legate a questo orizzonte strategico, calcolano che solo una piccola frazione, intorno al 3-4%, del traffico complessivo tra Asia, Europa e Nord America potrebbe realisticamente spostarsi sulla rotta artica nei prossimi anni, anche nello scenario più favorevole.[8] La lettura russa e quella occidentale sui numeri della NSR divergono quindi non solo per i dati usati, ma per l’orizzonte con cui la rotta viene valutata: infrastruttura geopolitica da consolidare nel primo caso, corridoio commerciale da verificare caso per caso nel secondo.
A questo si aggiunge un limite fisico che pesa in modo specifico sul Giappone: mentre il tratto della rotta artica che porta verso l’Europa resta navigabile anche d’inverno grazie a una corrente calda che raggiunge quelle latitudini, il tratto della stessa rotta che scende verso il Giappone e l’Asia orientale non lo è, per la presenza di ghiacci ancora troppo spessi in quella stagione, anche per le navi di classe rompighiaccio più avanzate.[9] In altre parole, la metà della rotta artica che servirebbe al Giappone è proprio quella meno matura e più stagionale delle due. Questa tensione tra convenienza teorica e limiti pratici, il Giappone la sta già misurando concretamente, su due fronti energetici distinti. Il primo riguarda l’impianto di Sakhalin-2, nell’Estremo Oriente russo, da cui proviene circa il 9% delle importazioni giapponesi di gas naturale liquefatto:[10] le due società coinvolte, Mitsui e Mitsubishi, hanno mantenuto le proprie quote, rispettivamente 12,5% e 10%, anche dopo che l’operatore è passato sotto controllo russo nel 2022,[11] scelta riconfermata nel luglio 2026 quando gli Stati Uniti hanno prorogato di sei mesi un’esenzione sanzionatoria pensata apposta per non interrompere il flusso di gas verso il Giappone.[12] Il secondo fronte riguarda un progetto più recente e geograficamente più a nord, Arctic LNG 2, a cui il Giappone partecipa direttamente tramite l’ente pubblico JOGMEC e Mitsui, con una quota condivisa con partner francesi e cinesi.[13] A differenza di Sakhalin-2, la produzione di questo secondo impianto è destinata per la maggior parte proprio ai mercati asiatici, è dunque il progetto in cui il Giappone avrebbe più da guadagnare se la rotta artica diventasse davvero un canale merci regolare verso casa. È proprio su questo secondo progetto che il vincolo geopolitico si è fatto sentire più duramente, mostrando quanto sia ancora lontana, nella pratica, la libertà di manovra che la rotta artica promette sulla carta. Dopo nuove sanzioni occidentali contro Arctic LNG 2, la compagnia di navigazione giapponese Mitsui O.S.K. Lines (MOL) ha dovuto bloccare i contratti di noleggio di quattro navi già destinate al trasporto artico. Non è un caso isolato: quasi tutti i grandi armatori occidentali hanno lasciato la rotta artica per lo stesso motivo (rischio sanzionatorio, costi assicurativi elevati, preoccupazioni ambientali), e il principale armatore statale cinese non vi naviga più dal 2022. Restano attivi solo pochi operatori russi e un paio di compagnie cinesi minori.[14]
Il quadro che emerge dal caso giapponese è coerente. Tokyo si è dimostrata disposta a mantenere, e in parte anche ad ampliare, la propria presenza economica in progetti energetici legati all’area artica russa, a patto che il rischio politico resti gestibile e negoziabile caso per caso, come dimostra l’esenzione rinnovata su Sakhalin-2. Quando il regime sanzionatorio si è fatto più severo, come su Arctic LNG 2, la risposta giapponese non è stata un ritiro definitivo, ma un congelamento in attesa di condizioni migliori: le navi di MOL restano pronte, i contratti restano formalmente in essere, ma l’attività effettiva si ferma. Il Giappone, in sostanza, sta tenendo aperta un’opzione sulla rotta artica, senza ancora scommetterci sopra in modo pieno: mantiene quote, competenze e capacità di trasporto pronte a essere riattivate nel momento in cui le condizioni politiche lo permettessero, ma i numeri raccolti mostrano che, anche a prescindere dalle sanzioni, quella libertà resta condizionata a investimenti pluriennali in flotte rompighiaccio e infrastrutture portuali, oltre che a un miglioramento dei rapporti con Mosca che oggi non è nemmeno in discussione.
Corea del Sud: una rotta sostenuta dallo Stato
La Corea del Sud si distingue dal Giappone perché ha una doppia relazione con la rotta artica. Ne sarebbe utilizzatrice, con un collegamento più breve verso l’Europa, e ne è già fornitrice, attraverso i cantieri che producono le navi di classe artica su cui si regge parte dell’export energetico russo. Busan, inoltre, si trova nel punto in cui le merci in uscita dall’Artico entrano nei mercati asiatici, e Seul la considera il primo grande snodo logistico di quel traffico.[15] Per questo la rotta non è per Seul soltanto un’alternativa ai corridoi tradizionali, ma l’occasione di trasformare una posizione industriale e geografica in un ruolo nuovo nel trasporto marittimo. Le due vesti, però, non reggono allo stesso modo alla pressione delle sanzioni. Come fornitrice, la Corea è la parte più esposta: parte dei contratti per le metaniere rompighiaccio destinate ad Arctic LNG 2 è stata cancellata a causa delle sanzioni, e il progetto russo ne ha ricavato una richiesta di risarcimento di circa un miliardo di dollari contro Hanwha Ocean.[16] La competenza cantieristica, che dovrebbe essere la carta coreana, diventa così una fonte di rischio finché la domanda proviene da progetti colpiti da sanzioni occidentali. Come utilizzatrice, la Corea può ancora muoversi, ma solo con risorse pubbliche: porti, rompighiaccio, sussidi alle navi capaci di navigare tra i ghiacci[17] e un programma di finanziamento che può coprire fino al 90% del valore di una nave. Che a sostenere la rotta sia lo Stato e non il mercato è l’indicatore più chiaro della sua maturità attuale. Lo conferma il viaggio inaugurale della PanStar Acro ha portato 2.758 container da Busan a Felixstowe tra agosto e settembre 2026, in piena stagione estiva, meno di un terzo di quanto trasportano in media le navi della principale compagnia coreana, HMM,[18] questa non mostra interesse per la rotta perché la scarsa profondità dei mari russi impedisce l’uso di navi di grandi dimensioni.[19] Il dato suggerisce che la rotta artica, nelle condizioni attuali, non è compatibile con la scala dell’economia dei container coreana.
Per la Corea l’Artico può diventare un’alternativa reale solo a tre condizioni. La prima è una navigabilità estesa oltre i mesi estivi, che il governo colloca intorno al 2030 e che va quindi letta come un’assunzione di pianificazione, non come una previsione neutrale. La seconda è una capacità di carico compatibile con le navi dei grandi armatori. La terza è un quadro sanzionatorio che permetta a cantieri e porti di lavorare con la Russia senza rischi, condizione che lo stesso ministro degli Esteri coreano ha legato alla fine della guerra in Ucraina. Finché queste condizioni non si realizzano, la strategia di Seul è un’opzione costruita in anticipo, il cui valore dipende da variabili che non controlla, e non una diversificazione già operativa.
Cina: l’unico investimento che è già diventato rotta
L’impegno cinese nell’area artica non nasce con il servizio marittimo avviato nel 2026, ma affonda in una politica dichiarata da quasi un decennio. Nel gennaio 2018 il governo di Pechino ha pubblicato il proprio primo libro bianco sull’Artico, in cui la Cina si definisce “Stato quasi artico” (near-Arctic state), una formula giuridicamente non riconosciuta dal diritto internazionale ma politicamente funzionale a rivendicare un ruolo di “parte interessata” nella regione. Il documento ha introdotto ufficialmente il concetto di “Via della Seta Polare” come estensione della Belt and Road Initiative alle rotte artiche, e ha coinciso con un impegno finanziario diretto: la China National Petroleum Corporation e il Silk Road Fund detengono insieme una quota del 29,9% nel progetto Yamal LNG, sostenuta da circa 12 miliardi di dollari di prestiti delle banche statali cinesi. Un secondo progetto, Arctic LNG 2, ha visto inizialmente una partecipazione cinese complessiva del 20%, tra CNPC e CNOOC, ridimensionata dalle sanzioni occidentali successive al 2022.[20] Questo primo dato colloca il caso cinese in una posizione diversa rispetto a quella di Giappone e Corea del Sud. Il Giappone partecipa ad Arctic LNG 2 con una quota minoritaria tramite un ente pubblico e una società privata, la Corea vi partecipa come fornitrice di navi oggi bloccate dalle sanzioni; la Cina, invece, è entrata come azionista diretto di entrambi i principali impianti di gas artico russo fin dalla loro concezione, con un impegno finanziario e industriale antecedente e più strutturale.
È su questa base pluriennale che si è innestato, nell’agosto 2026, il primo servizio marittimo regolare sulla rotta artica: otto partenze settimanali tra il 15 agosto e il 3 ottobre, operate dalla compagnia Sea Legend con sette navi di piccola e media dimensione, tra i 1.528 e i 4.890 container, dal terminal di Ningbo-Zhoushan verso Felixstowe, Rotterdam, Amburgo e Danzica, con un tempo di transito dichiarato di venti/ventidue giorni contro i trenta-quaranta della rotta attraverso Suez. Ciò che distingue questa iniziativa dai tentativi precedenti, incluse le traversate sperimentali di Maersk nel 2018, è la natura programmata e ripetuta del servizio: la possibilità di fissare orari, tariffe e frequenze è la condizione minima perché una rotta marittima venga considerata integrabile nelle catene di approvvigionamento, e non più un evento isolato.[21] La dimensione effettiva del servizio impone però una lettura proporzionata. Una singola partenza settimanale rappresenta meno dello 0,5% del traffico container ordinario tra Asia e Nord Europa, e l’intero programma delle otto partenze del 2026 equivale a meno dello 0,1% del volume annuo su quella tratta. Nessun armatore europeo o nordamericano opera un servizio comparabile, e i costi assicurativi sulla rotta restano da cinque a dieci volte superiori a quelli delle rotte convenzionali. Il servizio, inoltre, non trasporta merci generiche indifferenziate, ma è orientato verso un segmento specifico ad alto valore e sensibile ai tempi di consegna, in particolare batterie, sistemi di accumulo energetico e componentistica per l’energia rinnovabile, per cui la riduzione dei tempi di transito compensa il costo aggiuntivo dell’operazione.[22]
Il quadro cinese permette di leggere in controluce anche gli altri due casi esaminati. Pechino unisce alla logica della diversificazione, comune a Tokyo e Seul, una componente di investimento diretto e di lunga data che nessuno dei due condivide nella stessa misura, e una disponibilità a operare commercialmente sulla rotta nonostante margini di redditività ridotti, una scelta che la sola convenienza economica non basterebbe a spiegare, e che riflette l’obiettivo dichiarato fin dal 2018 di consolidare un canale artico come componente stabile, e non contingente, della propria infrastruttura commerciale.
Il vero ostacolo non è il ghiaccio
I casi esaminati convergono su un punto: la rotta artica dispone oggi di una domanda crescente ma non ancora di una base infrastrutturale e finanziaria comparabile a quella dei corridoi tradizionali. Le proiezioni russe collocano il traffico complessivo sulla rotta del Mare del Nord oltre i 40 milioni di tonnellate nel 2026, un dato in crescita costante negli ultimi anni. Circa l’80% di questo volume è tuttavia costituito da idrocarburi ed energia diretti a un numero ristretto di terminali di estrazione ed esportazione, non da merci varie instradabili verso una pluralità di porti. Stime indipendenti, meno legate all’orizzonte di sovranità artica che guida la lettura russa, calcolano che solo una frazione compresa tra il 3% e il 4% del traffico complessivo tra Asia, Europa e Nord America potrebbe realisticamente spostarsi sulla rotta artica nei prossimi anni, anche nello scenario più favorevole. Il divario tra le due letture non riguarda tanto i dati grezzi, quanto l’orizzonte temporale e politico con cui vengono interpretati.
A questo limite quantitativo si affianca un vincolo finanziario altrettanto rilevante. Circa il 90% del tonnellaggio mercantile mondiale è coperto da assicurazione di protezione e indennità tramite i membri dell’International Group of P&I Clubs, un consorzio di mutue con sede prevalentemente nel Regno Unito e nell’Unione Europea. Dopo l’introduzione delle sanzioni occidentali, questi operatori si sono progressivamente ritirati dalla copertura di navi impiegate su rotte e progetti russi sanzionati, spingendo una parte crescente della flotta coinvolta verso assicuratori russi statali, esterni al sistema di mutue internazionali e privi della stessa capacità di riassicurazione. Analisi di settore stimano che circa un transito su tre nel Baltico coinvolga già oggi navi coperte da assicurazione russa anziché occidentale, e il Regno Unito ha valutato un divieto specifico di assicurazione per le petroliere che trasportano gas naturale liquefatto russo, la cui introduzione è stata più volte rinviata su pressione dello stesso mercato assicurativo di Lloyd’s, preoccupato per l’effetto sui prezzi energetici globali.[23]
Questi due vincoli strutturali permettono di formulare il criterio con cui la presente analisi ha valutato la maturità della rotta artica come alternativa commerciale: la disponibilità fisica di un passaggio navigabile non equivale alla sua utilizzabilità economica, che dipende in ugual misura dalla composizione del traffico trasportabile e dalla possibilità di assicurare carico e navigazione a condizioni comparabili a quelle delle rotte convenzionali. Applicando questo criterio ai casi esaminati, il quadro è chiaro. Il Giappone dimostra che la rotta artica resta, per l’attore più esposto alla vulnerabilità dei chokepoint tradizionali, un’opzione tenuta aperta piuttosto che una scommessa attiva: la partecipazione a progetti energetici russi viene mantenuta quando il rischio politico è negoziabile caso per caso, e l’assenza pressoché totale degli armatori giapponesi dal traffico marittimo sulla rotta conferma che, per Tokyo, l’utilizzabilità economica della NSR resta subordinata a un miglioramento dei rapporti con Mosca che oggi non è all’ordine del giorno. La Corea del Sud mostra un percorso diverso ma convergente: la sua duplice natura di fornitrice di navi e aspirante utilizzatrice della rotta la espone a un rischio specifico, quello contrattuale e commerciale legato alle sanzioni sui progetti russi, mentre il tentativo di costruire una capacità autonoma attraverso investimenti pubblici in porti e rompighiaccio resta, per ammissione dello stesso governo coreano, una scommessa su una piena navigabilità collocata al 2030, e dunque non ancora un dato di fatto. La Cina, infine, è l’unico caso in cui l’investimento pluriennale in progetti energetici artici si è tradotto in un servizio marittimo commerciale regolare, ma anche questo caso conferma più che smentire il criterio di realtà proposto: il servizio resta contenuto entro una nicchia di merci ad alto valore, opera a costi assicurativi da cinque a dieci volte superiori alla norma, e rappresenta una frazione minima del traffico complessivo tra Asia ed Europa.
La risposta alla domanda che ha aperto questa analisi è quindi che la crescente accessibilità delle rotte artiche non sta ancora creando un’alternativa reale ai principali corridoi marittimi asiatici, ma funziona oggi, per gli attori esaminati, come strumento di diversificazione strategica a diversi stadi di maturazione: opzione predisposta e non attivata nel caso giapponese, investimento pubblico anticipatorio nel caso coreano, operatività commerciale reale ma di scala marginale nel caso cinese. Il fattore che distingue questi tre stadi non è la distanza geografica delle rispettive economie dalla rotta, né la loro dipendenza dai chokepoint tradizionali, comune a tutte e tre, ma la disponibilità di ciascun attore a tollerare il rischio politico e finanziario che la rotta artica comporta in cambio di un vantaggio ancora parziale. Su questo punto, più che sui volumi di traffico o sulle proiezioni di crescita, si gioca la trasformazione della rotta artica da opzione geopolitica a infrastruttura commerciale matura, ed è questo il criterio che meriterà di essere riverificato quando le condizioni oggi ancora aperte, cioè il quadro sanzionatorio, l’assicurabilità del rischio da parte delle compagnie assicurative e la stagionalità della navigazione, troveranno una configurazione più stabile.
[1] ANSA; Putin visita per la prima volta le isole Curili; 2026. https://www.ansa.it/sito/notizie/mondo/2026/08/13/putin-visita-per-la-prima-volta-le-isole-curili_8d80adcb-4bed-479d-a889-77f7353bf33b.html
[2] Agenzia Nova; Giappone: Takaichi protesta per la visita di Putin a Iturup, isola contesa delle Curili; 2026. https://www.agenzianova.com/news/giappone-takaichi-protesta-per-la-visita-di-putin-a-iturup-isola-contesa-delle-curili/
[3] New Straits Times (AFP); Kuril islands: Strategic chain at heart of Russia-Japan dispute; 2026. https://www.nst.com.my/amp/opinion/columnists/2026/08/1510707/kuril-islands-strategic-chain-heart-russia-japan-dispute
[4] EIA; World Oil Transit Chokepoints analysis; 2026. https://www.eia.gov/international/content/analysis/special_topics/World_Oil_Transit_Chokepoints/
[5] Energy News Beat, Japan Inks Major LNG Deal as Energy Markets Focus Away from Hormuz, 2026 https://energynewsbeat.co/?p=227294
[6] TASS, Over 35 international container voyages expected on Northern Sea Route in 2026, 2026 https://tass.com/economy/2180981
[7] Osservatorio Artico, Il duplice volto della Northern Sea Route, 2026 https://www.osservatorioartico.it/northern-sea-route-duplice-volto/
[8] International Finance, Arctic Shipping Route Promises A Lot, But Delivers Far Less, 2026 https://internationalfinance.com/magazine/logistics-magazine/arctic-shipping-route-promises-a-lot-but-delivers-far-less/
[9] Japan Policy Forum, Japan’s Arctic Policy and the Northern Sea Route, 2021 https://www.japanpolicyforum.jp/diplomacy/pt2021083115072811438.html
[10] Business & Human Rights Resource Centre, 2022 https://www.business-humanrights.org/en/latest-news/russia-mitsui-co-mitsubishi-corp-to-keep-stakes-in-sakhalin-2-following-japanese-govt-plan-to-maintain-investment-in-energy-project/
[11] TASS, Mitsubishi agrees with Russian authorities on remaining Sakhalin-2 shareholder, 2022 https://tass.com/economy/1500533
[12] Profile.ru, Исключения из санкций для «Сахалина-2» продлены на полгода , 2026 https://profile.ru/news/economy/iskljucheniya-iz-sankcij-dlya-sahalina-2-prodleny-na-polgoda-1794196/amp/
[13] The Arctic Institute, The Arctic Institute’s 2026 Japan Series: An Introduction, 2026 https://www.thearcticinstitute.org/the-arctic-institutes-2026-japan-series-an-introduction/
[14] The Diplomat, Asia Is Racing to the Arctic, But It’s Not Easy, 2026 https://thediplomat.com/2026/07/asia-is-racing-to-the-arctic-but-its-not-easy/
[15] High North News, South Korea Plans First Arctic Container Ship Test Voyage via Russia’s Northern Sea Route, 2026 https://en.highnorthnews.com/business/south-korea-plans-first-arctic-container-ship-test-voyage-via-russias-northern-sea-route/1091635
[16] Shipmag (in italiano), Artico, scontro da 1 miliardo di dollari tra Arctic Lng 2 e Hanwha Ocean, 2026 https://www.shipmag.it/artico-scontro-da-1-miliardo-di-dollari-tra-arctic-lng-2-e-hanwha-ocean/
[17] High North News, South Korea to Subsidize Construction of Ice-class Vessels and Expand Port in Support of Arctic Shipping, 2025 https://en.highnorthnews.com/politics/south-korea-to-subsidize-construction-of-ice-class-vessels-and-expand-port-in-support-of-arctic-shipping/156258
[18] Splash247, South Korea rolls out Arctic vessel finance programme, 2026 https://splash247.com/south-korea-rolls-out-arctic-vessel-finance-programme/
[19] Cryopolitics, South Korea’s Arctic Shipping Ambitions and Busan’s Future, 2026 https://www.cryopolitics.com/2026/09/22/south-korea-bets-on-the-arctic-to-boost-its-biggest-port/
[20] China Media Project, Polar Silk Road, 2018 https://chinamediaproject.org/the_ccp_dictionary/polar-silk-road/
[21] Alicia García-Herrero, Commentary: China’s Arctic Silk Road Is Now a Reality, Caixin Global, 2026. https://www.caixinglobal.com/2026-08-27/commentary-chinas-arctic-silk-road-is-now-a-reality-102478609.html
[22]Shipco Transport Media, Newly Launched Northern Sea Route Service Links Europe and Asia, 2026. https://media.shipco.com/new-northern-sea-route-service-links-europe-and-asia/
[23] Richard Meide, Lloyd’s List, One in three Baltic tanker transits are covered by Russian insurance, 2026 https://www.lloydslist.com/LL1156459/One-in-three-Baltic-tanker-transits-are-covered-by-Russian-insurance; per il dato sulla copertura del 90% del tonnellaggio mondiale: International Group of P&I Clubs, 2026 https://www.igpandi.org
 Daniele Bianchini
 Chiara Carlini
 Federico Vicentini